Płacenie kartą za granicą może wiązać się z dodatkowymi kosztami, których wielu turystów nie zauważa podczas wakacji. Zwykła karta z polskiego banku może podrożyć urlop, jeśli do płatności dolicza prowizję i przelicza waluty po niekorzystnym kursie. Operator bankomatu potrafi dołożyć własną opłatę oraz zaproponować kosztowną zamianę euro na złotówki. Zanim zapłacisz za kolację nad morzem, sprawdź, jak płacić na wakacjach, żeby nie stracić. Kluczem do ograniczenia kosztów jest unikanie DCC (dynamicznego przewalutowania, czyli przeliczania płatności na złotówki przez terminal lub bankomat), wybieranie waluty lokalnej oraz korzystanie z kart wielowalutowych z korzystnym kursem i sprawdzonymi opłatami.
Spis treści
Dlaczego tradycyjna karta bankowa może być drogim wyborem na urlop?
O kosztach decydują kurs i cennik konkretnej karty, a nie samo logo banku. Nie każda tradycyjna karta jest złym wyborem. Niektóre pozwalają płacić za granicą na dobrych warunkach, inne mają funkcję wielowalutową. Problem zaczyna się wtedy, gdy zabierasz kartę używaną do codziennych zakupów i zakładasz, że np. w Grecji będzie działać równie tanio.
Prowizja za przewalutowanie i ukryty spread – jak tracisz podwójnie
Spread to różnica między kursem kupna a kursem sprzedaży waluty. Bank może kupować euro taniej, a sprzedawać je drożej. Dla Ciebie liczy się to, ile złotówek faktycznie zniknie z konta za zagraniczny rachunek.
Przy płatności mogą pojawić się dwa koszty:
- Mniej korzystny kurs – marża jest już zawarta w cenie waluty, więc nie musi być widoczna jako osobna opłata.
- Prowizja za przewalutowanie karty – dodatkowy procent doliczany zgodnie z taryfą banku.
Nie każda karta łączy oba obciążenia. Część korzysta z kursów Visa lub Mastercard, a zasady naliczania prowizji zależą od produktu. Dlatego przed wyjazdem sprawdź zarówno kurs rozliczenia, jak i opłatę za płatności w obcej walucie.
Przykład: ile możesz stracić na przewalutowaniu?
Wyobraź sobie, że podczas wakacji płacisz za kolację 100 euro. Przy przykładowym kursie 4,30 zł za euro rachunek wyniósłby 430 zł. Jeśli jednak Twój bank przeliczy euro po kursie 4,45 zł i dodatkowo doliczy 3% prowizji, ostatecznie zapłacisz 458,35 zł. To aż 28,35 zł więcej za dokładnie tę samą kolację!
Hasło „0% prowizji” nie zawsze oznacza, że płatność za granicą będzie korzystna. Bank może bowiem zastosować mniej korzystny kurs wymiany waluty, przez co ostatecznie zapłacisz więcej. Dlatego przed wyjazdem sprawdź nie tylko wysokość prowizji, ale również kurs przewalutowania stosowany przez Twój bank.
Dynamiczne przewalutowanie DCC – pułapka przy płatności kartą
Sprzedawczyni pyta: „Płaci pan w złotówkach czy w euro?”. Złotówki brzmią znajomo. Od razu wiesz, ile zapłacisz. Właśnie na tej wygodzie opiera się dynamiczne przewalutowanie DCC.
DCC to przeliczenie płatności na walutę Twojej karty przez operatora terminala lub bankomatu, według jego kursu. Wybierając PLN zamiast EUR, oddajesz temu operatorowi decyzję o przeliczeniu. Jego kurs może zawierać wysoką marżę.
Przykładowo, podczas zakupów za granicą rachunek wynosi 100 euro. Twój bank rozliczyłby tę płatność na 435 zł, ale terminal proponuje zapłatę w złotówkach, naliczając 470 zł. Jeśli zaakceptujesz przewalutowanie przez terminal (DCC), zapłacisz aż 35 zł więcej za te same zakupy.
Praktyczna zasada: w krajach strefy euro wybieraj EUR, w Czechach CZK (korony czeskie), a w Turcji TRY (liry tureckie). Podczas płatności kartą za granicą najlepiej wybierać lokalną walutę kraju, w którym przebywasz, zamiast zgadzać się na przewalutowanie proponowane przez terminal.
DCC często wiąże się z dodatkowymi kosztami, ale nie oznacza to, że w każdym przypadku będzie najdroższym rozwiązaniem. Wszystko zależy również od kursów i prowizji stosowanych przez Twój bank. Jeśli jednak korzystasz z karty oferującej korzystne przewalutowanie, zazwyczaj nie ma powodu, aby wybierać DCC i lepiej na tym wyjdziesz jak zapłacisz w lokalnej walucie.
Masz już euro na koncie wielowalutowym? Podczas płatności w Grecji, Hiszpanii czy we Włoszech wybierz na terminalu EUR, a nie PLN. Dzięki temu możesz zapłacić bezpośrednio z posiadanych środków w euro, bez ponownego przeliczania waluty. Pamiętaj, że nawet karta wielowalutowa nie uchroni Cię przed dodatkowymi kosztami, jeśli zaakceptujesz niekorzystne przewalutowanie DCC.
Zawsze sprawdzaj ekran terminala przed zatwierdzeniem płatności. Jeśli sprzedawca sam wybierze rozliczenie w złotówkach (PLN), poproś o zmianę na lokalną walutę. Jeżeli transakcja została już wykonana, zachowaj potwierdzenie. Gdy przewalutowanie nastąpiło bez Twojej zgody, skontaktuj się z bankiem lub wystawcą karty i zgłoś problem.
Karty wielowalutowe – finansowy niezbędnik nowoczesnego turysty
Karta wielowalutowa pozwala korzystać z pieniędzy w różnych walutach. W zależności od konkretnej usługi Twojego banku pobiera środki z odpowiedniego salda albo automatycznie je wymienia. Dzięki temu łatwiej kontrolujesz, ile kosztują wakacyjne zakupy.
Jaka karta wielowalutowa na wakacje? Taka, która przy Twoim budżecie i sposobie podróżowania ma niski łączny koszt wymiany, płatności i wypłat. Zwróć uwagę na abonament, obsługiwane waluty, limity oraz dopłaty weekendowe. Sama popularność aplikacji nie rozstrzyga, która oferta będzie najtańsza.
Revolut – dlaczego stał się hitem zagranicznych wyjazdów?
Revolut pozwala trzymać różne waluty w aplikacji i wymieniać je przed podróżą lub podczas płatności. W jednym miejscu sprawdzasz saldo, kurs oraz wydatki. To wygodne, gdy rano kupujesz kawę, a wieczorem płacisz za hotel.
Warto wiedzieć, że Revolut stosuje własny kurs wymiany walut, dlatego nie każda transakcja odbywa się po kursie międzybankowym i bez dodatkowych kosztów. Przed wymianą pieniędzy sprawdź kurs oraz ewentualne opłaty bezpośrednio w aplikacji Revolut.
W polskim planie Revolut Standard, według warunków sprawdzonych 13 października 2026 r., obowiązują następujące zasady:
- Wymiana walut bez dodatkowej opłaty – w dni powszednie do limitu 5000 zł w odnawialnym miesięcznym okresie rozliczeniowym.
- Opłata 1% po przekroczeniu limitu – naliczana od kwoty wymiany przekraczającej 5000 zł.
- Opłata weekendowa 1% – dotyczy wymiany walut od piątku od godz. 17:00 do niedzieli do godz. 18:00 czasu wschodniego USA.
- Wypłaty z bankomatów – bez opłaty Revolut do 800 zł lub pięciu wypłat w miesięcznym cyklu, zależnie od tego, który limit zostanie osiągnięty wcześniej. Po jego przekroczeniu opłata wynosi 2%, minimum 5 zł.
Opłata weekendowa dotyczy wymiany walut, a nie samego płacenia kartą. Jeśli przed weekendem wymienisz złotówki na euro i masz wystarczające środki na koncie w EUR, płacąc w sobotę lub niedzielę, nie musisz ponownie wymieniać waluty. Nadal jednak obowiązują pozostałe warunki korzystania z Revoluta.
Revolut czy zwykła karta z banku za granicą? Revolut może wygrać z kartą obciążoną wysoką prowizją. Dobra karta bankowa może jednak okazać się równie korzystna, zwłaszcza gdy przekraczasz bezpłatne limity aplikacji.
ZEN, Wise i Curve – alternatywy warte porównania
- ZEN.COM – łączy obsługę wielu walut z dodatkowymi korzyściami zakupowymi, takimi jak zwrot części wydatków u wybranych partnerów czy ochrona zakupów ZEN Care. Kursy wymiany, marże i ewentualne dopłaty weekendowe zależą jednak od wybranego planu. Dlatego warto porównać nie tylko dodatkowe korzyści, ale również opłaty.
- Wise – stosuje średni kurs rynkowy i osobno pokazuje opłatę za przewalutowanie. Jego zaletą jest przejrzystość kosztów oraz brak abonamentu za korzystanie z karty. Trzeba jednak pamiętać, że korzystny kurs nie oznacza automatycznie darmowej wymiany walut.
- Curve – umożliwia połączenie obsługiwanych kart płatniczych w jednej aplikacji, bez konieczności wcześniejszego zasilania osobnego portfela walutowego. To rozwiązanie działa inaczej niż tradycyjne konto wielowalutowe. Przed podróżą sprawdź warunki przewalutowania, limity swojego planu oraz walutę przypisaną do podłączonej karty.
Czy usługa wielowalutowa w Twoim polskim banku ma sens?
Tak, jeśli konto i karta mają korzystne warunki, a walutę kupujesz po dobrym kursie. Być może nie potrzebujesz dodatkowej aplikacji finansowej – wystarczy otworzyć konto w euro, powiązać je z obecną kartą i zasilić przed wyjazdem.
Przykładowo PKO Bank Polski wskazuje, że płatność bez przewalutowania jest możliwa, jeśli transakcja odbywa się w obsługiwanej walucie, do karty podpięte jest odpowiednie konto walutowe z wystarczającymi środkami, a podczas płatności nie wybierzesz przewalutowania DCC.
Przed wyjazdem sprawdź:
- Opłatę za prowadzenie konta walutowego i korzystanie z karty.
- Kurs zakupu waluty – kantor w aplikacji bankowej może oferować inne warunki niż standardowa tabela kursowa banku.
- Sposób rozliczania płatności, gdy na koncie walutowym zabraknie pieniędzy.
- Prowizje i limity wypłat gotówki z bankomatów za granicą.
Nie zakładaj, że korzystanie z karty polskiego banku musi być droższe niż płacenie za pomocą Revoluta, Wise czy ZEN. Najważniejsze jest porównanie całkowitego kosztu transakcji, uwzględniającego kurs wymiany, prowizje oraz ewentualne opłaty za prowadzenie konta lub abonament.
Zagraniczne bankomaty – jak wypłacać gotówkę i nie dać się naciągnąć?
Wypłacanie gotówki z bankomatów za granicą może wiązać się z dodatkowymi kosztami. Najczęściej wynikają one z trzech źródeł: prowizji banku wydającego kartę, opłaty operatora bankomatu oraz kosztów przewalutowania. Nie wszystkie te opłaty są rzeczywiście ukryte – czasami wystarczy przeoczyć komunikat na ekranie, aby zapłacić więcej, niż planowaliśmy.
Opłata surcharge – dodatkowy koszt poza cennikiem Twojej karty
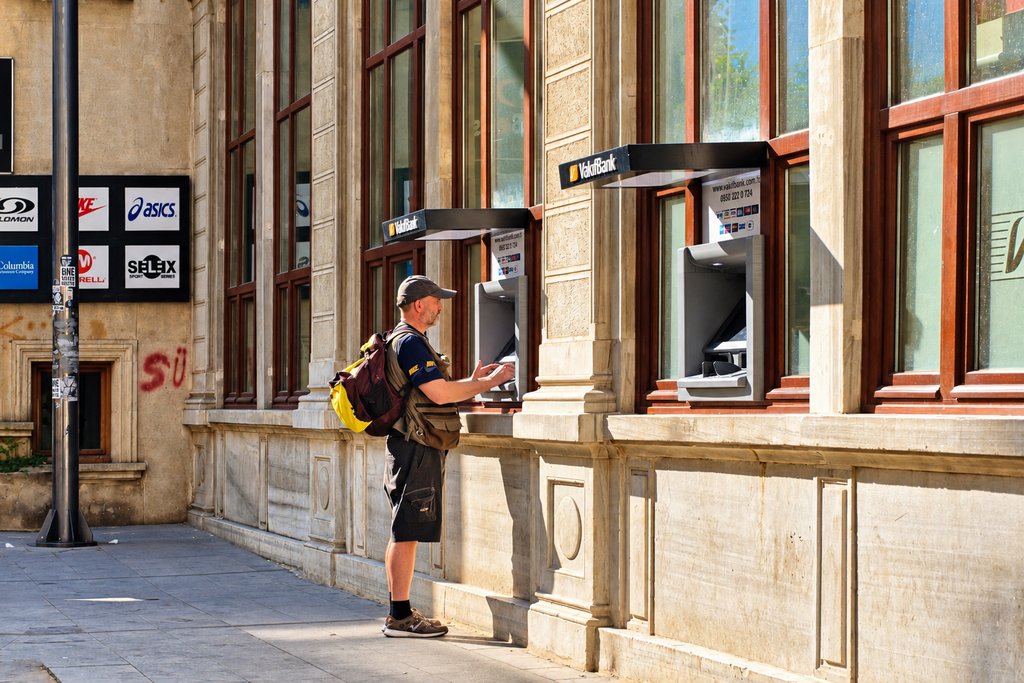
Surcharge to dodatkowa opłata pobierana przez operatora bankomatu za wypłatę gotówki. Jest ona niezależna od prowizji naliczanej przez Twój bank lub wystawcę karty. Na ekranie bankomatu możesz spotkać również określenia ATM fee, access fee lub withdrawal fee.
Dlatego hasło „darmowe wypłaty z bankomatów na całym świecie” nie zawsze oznacza, że wypłata rzeczywiście będzie bezpłatna. Twój bank lub Revolut może nie pobierać prowizji, ale operator zagranicznego bankomatu nadal ma prawo naliczyć własną opłatę. Taki dodatkowy koszt może pojawić się nawet wtedy, gdy nie przekroczyłeś żadnych limitów bezpłatnych wypłat.
Opłata surcharge może wynosić kilka euro, np. 3–5 euro, ale zdarzają się również wyższe kwoty. Warto zwrócić uwagę, jak bardzo taki koszt wpływa na wypłacaną sumę. Jeśli bankomat pobiera 5 euro prowizji za wypłatę 50 euro, dodatkowa opłata stanowi aż 10% wypłacanej kwoty. Przy wypłacie 200 euro ta sama prowizja odpowiada już 2,5%.
Zanim zatwierdzisz wypłatę, dokładnie przeczytaj komunikaty na ekranie bankomatu. Jeśli dodatkowa opłata jest zbyt wysoka, anuluj transakcję i poszukaj innego bankomatu. W ten sposób możesz uniknąć niepotrzebnych kosztów.
Nie wypłacaj jednak dużej sumy tylko po to, aby rozłożyć prowizję na większą kwotę. Najlepiej pobrać tyle gotówki, ile rzeczywiście potrzebujesz podczas podróży.
Maszyny sieci Euronet i Travelex – dlaczego warto porównywać opłaty?
Bankomat znajdujący się przy plaży, w centrum turystycznym czy na lotnisku jest wygodny, ale nie oznacza to, że oferuje korzystne warunki wypłaty. W przypadku urządzeń niezależnych operatorów, takich jak Euronet, należy rozróżnić opłatę za wypłatę gotówki od kosztów przewalutowania (DCC). Są to dwa osobne koszty, które mogą wystąpić podczas jednej transakcji.
Korzystając z bankomatu oznaczonego logo Euronet lub Travelex, sprawdź, kto jest jego operatorem, w jakiej walucie zostanie rozliczona transakcja i ile wyniesie ostateczna opłata. Nie każdy bankomat tych sieci musi być droższy od urządzeń należących do lokalnych banków. Najważniejsze są rzeczywiste warunki wyświetlane na ekranie, a nie samo logo operatora.
W pierwszej kolejności warto poszukać bankomatów znajdujących się przy oddziałach dużych, lokalnych banków. Zwykle łatwiej ustalić, kto jest operatorem urządzenia, a w godzinach pracy placówki można również poprosić o pomoc. Nie oznacza to jednak, że wypłata będzie automatycznie bezpłatna. Także bankomaty należące do banków mogą naliczać prowizje lub proponować niekorzystne przewalutowanie DCC.
Dobrym przykładem jest grecki Alpha Bank, który deklaruje brak własnej opłaty za wypłaty kartami wydanymi w Europejskim Obszarze Gospodarczym, jeśli klient nie korzysta z przewalutowania DCC. Jednocześnie bank podaje, że wybranie DCC wiąże się z kosztem wynoszącym 11% w kontynentalnej Grecji i 12% na greckich wyspach. Pokazuje to, że nawet korzystając z bankomatu dużego banku, trzeba uważnie czytać komunikaty na ekranie.
Ekran bankomatu: „With conversion” czy „Without conversion”?
Podczas wypłacania gotówki za granicą najczęściej korzystniejszym wyborem jest „Without conversion”, czyli wypłata bez przewalutowania przez bankomat. Podobne znaczenie mają komunikaty „Decline conversion” oraz „Continue without conversion”. Wybierając tę opcję, pozostawiasz przeliczenie waluty swojemu bankowi lub wystawcy karty, zgodnie z jego zasadami.
Jak bezpiecznie wypłacić gotówkę z bankomatu za granicą? Krok po kroku:
- Wybierz wypłatę w lokalnej walucie i wpisz potrzebną kwotę.
- Sprawdź, czy operator bankomatu nalicza dodatkową opłatę. Jeśli jest zbyt wysoka, anuluj wypłatę.
- Odrzuć przewalutowanie na złotówki, wybierając „Without conversion” lub podobną opcję.
- Przeczytaj kolejne komunikaty. „Gwarantowany kurs” lub ostrzeżenie o nieznanym kursie Twojego banku nie oznaczają automatycznie korzystniejszej oferty.
- Sprawdź ostateczne warunki transakcji, odbierz kartę, gotówkę i ewentualne potwierdzenie. Następnie sprawdź obciążenie w aplikacji bankowej.
Kolejność komunikatów na ekranie może różnić się w zależności od bankomatu. Dlatego zawsze kieruj się treścią komunikatu, a nie kolorem przycisku. Pamiętaj również, że odrzucenie przewalutowania DCC nie oznacza rezygnacji z wypłaty gotówki ani nie usuwa ewentualnej opłaty operatora bankomatu. Są to dwie niezależne kwestie, które łatwo pomylić.
Wypłata z bankomatu za granicą – złotówki czy euro? W Grecji, Hiszpanii, Włoszech i Chorwacji wybieraj euro (EUR), bez przeliczania kwoty na złotówki przez bankomat. Natomiast w krajach spoza strefy euro wybieraj lokalną walutę, np. liry tureckie w Turcji czy korony czeskie w Czechach. W ten sposób unikniesz przewalutowania DCC przez operatora bankomatu.
Ściągawka dla turysty: darmowe bankomaty w popularnych krajach
Nie istnieje jedna uniwersalna lista bankomatów, które umożliwiają bezpłatne wypłaty każdą zagraniczną kartą. Koszt transakcji zależy m.in. od operatora bankomatu, kraju wydania karty oraz jej wystawcy. Poniższe zestawienie pomoże Ci ustalić, gdzie warto rozpocząć poszukiwania bankomatu i na jakie opłaty zwrócić szczególną uwagę.
Grecja – Alpha Bank
W Grecji warto rozpocząć poszukiwania bankomatu od Alpha Bank. Według informacji podawanych przez bank wypłaty kartami wydanymi przez inne banki w Europejskim Obszarze Gospodarczym (EOG), w tym w Polsce, są zwolnione z opłaty operatora, pod warunkiem rezygnacji z przewalutowania DCC. Pamiętaj jednak, że Twój bank lub wystawca karty może naliczyć własną prowizję. Przed zatwierdzeniem wypłaty zawsze sprawdź warunki wyświetlane na ekranie.
Hiszpania – Unicaja i Kutxabank do sprawdzenia
W Hiszpanii warto sprawdzić bankomaty Unicaja oraz Kutxabank. W relacjach podróżnych pojawiają się informacje o możliwości wypłacania gotówki bez dodatkowej opłaty operatora przy użyciu niektórych zagranicznych kart. Nie jest to jednak gwarancja bezpłatnej wypłaty polską kartą, ponieważ część tych doświadczeń dotyczy kart wydanych w innych krajach, m.in. w USA. Przed zatwierdzeniem transakcji sprawdź ostateczną opłatę wyświetlaną na ekranie bankomatu.
Włochy – Poste Italiane, czyli Postamat
We Włoszech warto zwrócić uwagę na bankomaty Poste Italiane (Postamat), należące do włoskiej poczty. Według informacji serwisu Travel ATM Cost, zweryfikowanych w grudniu 2025 r., urządzenia te umożliwiały wypłaty zagranicznymi kartami bez dodatkowej opłaty operatora. Nie należy jednak traktować tych informacji jako gwarancji aktualnych warunków. Przed zatwierdzeniem wypłaty sprawdź komunikaty na ekranie i pamiętaj, że zasady dotyczące włoskich kart BancoPosta nie muszą obowiązywać posiadaczy kart wydanych w Polsce.
Chorwacja – na co uważać przy wypłacie z bankomatu?
W Chorwacji warto zachować ostrożność wobec starszych zestawień darmowych bankomatów. Sieć, która kilka lat temu nie pobierała prowizji, mogła już zmienić swój cennik. Przykładowo Istarska kreditna banka (IKB) ogłosiła wprowadzenie opłat za wypłaty zagranicznymi kartami Visa i Mastercard od 11 czerwca 2024 r. Dlatego przed podróżą nie należy zakładać, że bankomat polecany w starszym poradniku nadal umożliwia bezpłatne wypłaty.
W Chorwacji najlepiej porównywać opłaty konkretnych bankomatów i sprawdzić, czy bank wydający Twoją kartę współpracuje z lokalną siecią umożliwiającą wypłaty bez prowizji. Nie planuj budżetu na podstawie niepotwierdzonych informacji o darmowych wypłatach. Pamiętaj również, że walutą Chorwacji jest euro, dlatego przy wypłacie wybieraj EUR i odrzucaj propozycję przewalutowania na złotówki (DCC).
We wszystkich czterech opisanych krajach – Grecji, Hiszpanii, Włoszech i Chorwacji – obowiązującą walutą jest euro. Nawet jeśli bankomat nie pobiera dodatkowej opłaty operatora, nadal trzeba sprawdzić prowizje i limity swojej karty. Przy wypłacie wybieraj EUR zamiast PLN i odrzucaj przewalutowanie DCC.
Płacenie kartą za granicą – najważniejsze zasady
- Wybieraj walutę lokalną i odrzucaj DCC, nawet jeśli terminal lub bankomat proponuje wygodne rozliczenie w złotówkach.
- Sprawdź kursy, prowizje i limity swojej karty jeszcze przed wyjazdem. Samo hasło „bez opłat” nie gwarantuje najkorzystniejszej transakcji.
- Zaplanuj wymianę waluty przed weekendem, jeśli Twój plan przewiduje dodatkową opłatę za przewalutowanie w soboty i niedziele.
- Sprawdzaj opłaty operatora bankomatu i anuluj wypłatę, jeśli warunki są niekorzystne.
- Zabierz zapasową kartę i niewielką ilość gotówki, aby awaria terminala lub odrzucenie płatności nie zepsuły Ci wakacji.
Najczęstsze pułapki przy płaceniu kartą za granicą można ominąć dzięki kilku świadomym decyzjom. Wybór odpowiedniej waluty, kontrolowanie prowizji i sprawdzanie warunków wypłat z bankomatów pozwalają uniknąć niepotrzebnych kosztów. Zaoszczędzone pieniądze lepiej przeznaczyć na dodatkową wycieczkę, kolację w lokalnej restauracji albo nocleg z widokiem na morze. Planując kolejny wyjazd, sprawdź również dostępne wakacje i wycieczki na PlayaTravel.
Warunki usług i źródła sprawdzono 13 października 2026 r. Opłaty oraz limity mogą się zmieniać, dlatego przed podróżą warto sprawdzić aktualny cennik swojej karty i komunikaty wyświetlane przez bankomat.
Źródła
- Visa – zasady DCC i wybór waluty
- PKO Bank Polski – karta wielowalutowa
- Revolut – zasady ustalania kursu wymiany walut
- Revolut – opłaty i limity wymiany walut
- Revolut – limity i opłaty za wypłaty z bankomatów
- ZEN.COM – kursy wymiany walut, marże i korzyści zakupowe
- Wise – opłaty i limity korzystania z karty w Polsce i za granicą
- Curve – zasady korzystania z karty i opłaty za przewalutowanie
- Euronet – opłaty za wypłaty z bankomatów i zasady przewalutowania
- Alpha Bank – oficjalne warunki wypłat z bankomatów w Grecji
- Hiszpania – relacje podróżnych dotyczące bankomatów Unicaja i Kutxabank
- Travel ATM Cost – bankomaty Poste Italiane we Włoszech (weryfikacja z 22 grudnia 2025 r.)
- Istarska kreditna banka (IKB) – oficjalny komunikat o wprowadzeniu opłat za wypłaty zagranicznymi kartami w Chorwacji